2026-10
全华班底转会摊销处理,财务规则必须遵守
广州足球俱乐部以全华班底征战中超后,转会摊销如何处理立刻成为财务规则焦点。全华班不等于零成本,球员合同、青训补偿、关联交易和准入审查都要求真实入账。中国足协职业俱乐部财务监管规程摆在那里,任何球队都不能用一句全华班就绕开摊销与成本确认。
2022赛季广州队送走保利尼奥、塔利斯卡等外援,教练郑智和刘智宇带队,韦世豪、杨立瑜、严鼎皓、吴少聪成为主力。历史转会费没有消失,仍要按原合同年限继续摊销,工资奖金也进入当期成本。这种做法让账面支出看似下降,实际只是把旧账拉长而已,球队注册名单变化也改变摊销节奏。
全华班底并不等于每名球员都来自自家足校。若从山东泰山、上海海港、北京国安等俱乐部转入,转会费要按新合同年限分摊;若自由身加盟,没有转会费,但签字费、经纪费仍可能计入成本。青训补偿和联合机制补偿同样不能漏,尤其年轻球员跨俱乐部流动时,培训单位有权按比例分得补偿。
中国足协职业俱乐部财务监管规程设定投资帽、工资帽和亏损限制,中超俱乐部总支出与薪酬都有红线。财务规则必须遵守,转会摊销不是可选项,而是准入材料的一部分。上海海港、山东泰山、北京国安、武汉三镇提交报名材料时,必须把每笔转会费、合同期限和摊销余额说清楚。
会计上,球员合同权益通常被视作无形资产,转会费在合同受益期内平均摊销。若球员提前解约、退役或长期伤停,剩余账面价值要加速摊销或计提减值。广州队与韦世豪、杨立瑜等人签约时,合同年限直接决定每年摊销额,年限越短,单年压力越大。因此财务团队必须提前测算。
全华班底减少外援高额转会费,却难以完全消除成本。保利尼奥、塔利斯卡离开后,广州队薪资下降,但旧合同摊销、解约补偿和青训投入仍在账上,预算空间依然紧张。上海海港若送走奥斯卡、巴尔加斯,山东泰山若调整费莱尼、莫伊塞斯,同样要面对摊销余额与工资包袱。
为什么会这样?因为财务规则追求真实与可持续,防止俱乐部靠关联企业输血、阴阳合同和签字费暗箱操作。中国足协准入审查要看工资奖金确认表,欠薪俱乐部会被挡在联赛门外。深圳队、大连人、武汉长江等过往案例说明,摊销若失真,短期报表好看,长期准入困难。
影响落在转会市场。全华班底让俱乐部更愿签自由身、租借或青训球员,高价引援明显收缩。北京国安、上海申花、成都蓉城等队调整策略,优先控制工资与摊销。球员议价能力下降,经纪团队开始接受短期合同和绩效奖金,签字费分期支付更常见。这也让俱乐部更重视合同细节。
本土球员流动因此加快。韦世豪从广州队转投武汉三镇,杨立瑜加盟北京国安,严鼎皓前往成都蓉城,每一次转会都涉及合同年限、摊销余额与青训补偿。山东泰山、上海海港、浙江队也在清理高薪老将,给年轻球员报名和出场机会,摊销压力随合同重签而变化。
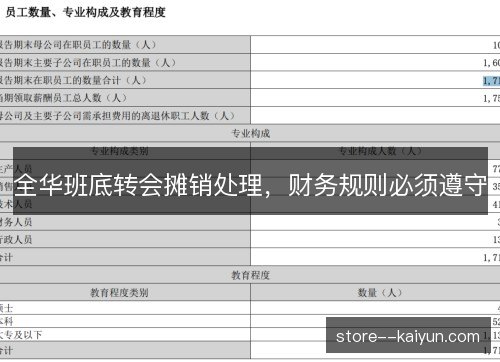
财务规则执行还盯住关联交易。若俱乐部把球员低价卖给关联方再高价买回,或借第三方公司支付薪酬,摊销与收入都会失真。中国足协可以要求补充材料并纪律处罚。上海海港、山东泰山、北京国安等俱乐部股权多元,关联方识别更复杂,审计与披露必须更透明。
亚冠赛事同样检验这套处理。广州队曾以青年全华班出战亚冠,山东泰山、上海海港也经历外援不整。成绩下滑带来奖金收入减少,但财务规则要求成本照实摊销,不能因赛事失利就随意调账。中超球队若想重返亚冠淘汰赛,既要在预算内补强,也要让每笔合同经得起审计。
教练与管理层变动也牵动摊销。卡纳瓦罗离开广州队时协商解约,郑智、刘智宇先后承担救火任务,教练团队薪酬同样计入成本。人员更替越频繁,合同清理与减值测试越重要。北京国安、上海申花换帅时,新教练带来的引援需求也要纳入财务规则约束,不能先签后补预算。
往后走,俱乐部需要把预算、合同、摊销、青训补偿放进同一套系统。中国足协与中足联筹备组推动准入标准化,要求转会收支平衡、工资奖金按时支付。开云广州队、上海海港、山东泰山、北京国安都要按月核对合同台账,避免赛季末集中暴露欠薪与摊销缺口。
全华班底因此不是逃避财务规则的借口,而是倒逼理性投入的路径。中超、中甲俱乐部若能把青训球员提拔与转会摊销统筹,既能降低现金压力,也能让联赛竞争更依赖本土力量。韦世豪、杨立瑜、严鼎皓、吴少聪等人在不同球队的表现,也证明本土球员需要稳定合同和清晰财务环境。
未来财务规则只会更细,转会摊销、合同期限、青训补偿和关联交易披露都会留下痕迹。广州队、上海海港、山东泰山、北京国安、武汉三镇等俱乐部必须把每一笔签约放进合规框架,全华班底才有可持续意义。当账面真实、规则透明,球队才能在联赛和亚冠赛场走得更稳,球员与球迷也会重新建立信任。